Kommune und Umsetzung
Geschäftsführung und kaufmännische Leitung mittelständischer Unternehmen · 9 Minuten Lesezeit
Energiekosten entscheiden: Ein 90-Tage-Plan mit belastbarem Beschluss
Gemeinsame Publikation von AME Straticon und BVGE · Entwurf · Fachstand: 20.10.2026, Europe/Berlin.
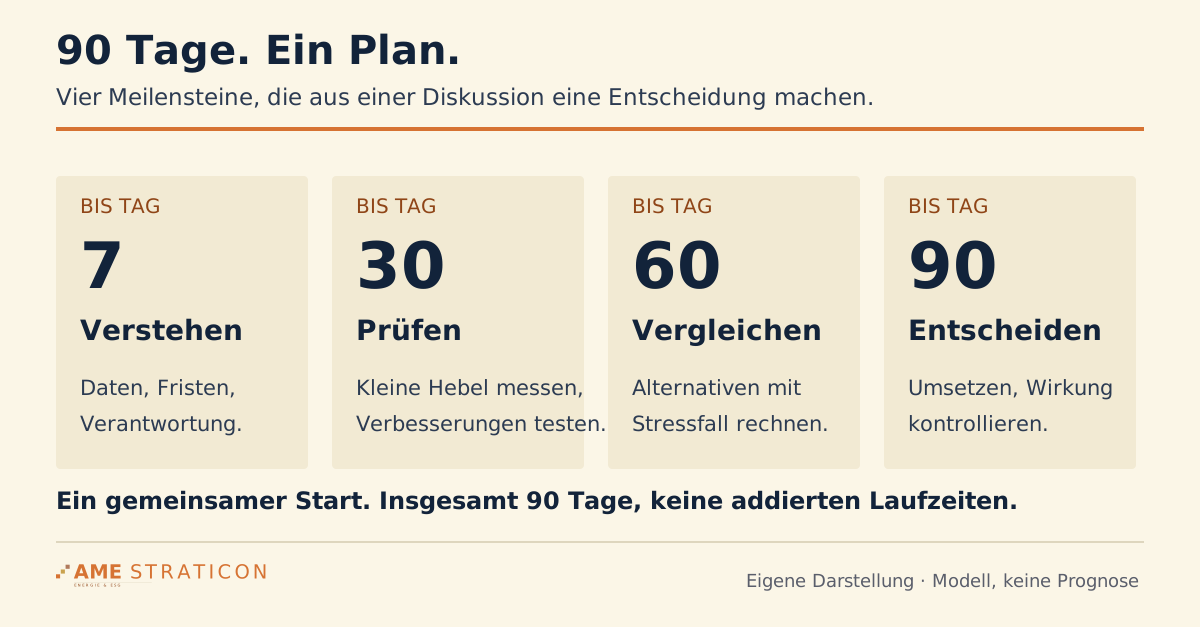
Drei Angebote liegen auf dem Tisch, zwei Einsparzahlen widersprechen sich, und die nächste Vertragsfrist steht in keinem Kalender. Der Geschäftsführung fehlt kein weiteres Papier, sondern eine Grundlage für den Beschluss. AME Straticon und BVGE schlagen dafür einen begrenzten Arbeitsprozess vor: Ein benanntes Team bearbeitet innerhalb von insgesamt 90 Tagen ein konkretes Energieproblem, vergleicht Alternativen und klärt Budget sowie Freigabebedingungen. BVGE bringt die operative Sicht auf Rechnungen, Beschaffung, Verträge und Messdaten ein. AME Straticon verbindet sie mit Immobilien-, Investitions- und Strategiefragen. Die Entscheidung bleibt beim Unternehmen.
Die Frist ist ein Organisationsvorschlag, weder eine gesetzliche Vorgabe noch ein Einsparversprechen. Das gemeinsame Whitepaper Klima-Mythen erläutert die Verbindung von Betrieb und Wirtschaftlichkeit. Hier führen wir sie in ein Beschlussverfahren über, das sich mit Ihren Verantwortlichen auf den konkreten Fall zuschneiden lässt. Eine Maßnahmenliste ist rasch geschrieben. Verbindlich wird sie erst, wenn feststeht, wer unter welchen Bedingungen bestellen darf.
Tage 1 bis 12: Erteilen Sie einen begrenzten Auftrag
Zu Beginn benennt die Geschäftsführung eine entscheidungsverantwortliche Person, einen Standort und eine präzise Frage. Ein möglicher Auftrag lautet: Welche Betriebsweise oder Ersatzinvestition senkt die Stromkosten der Druckluftversorgung bei unveränderter Produktionsleistung? Eine parallel geplante Heizungsmodernisierung erhält einen eigenen Vorgang. Diese Abgrenzung macht später nachvollziehbar, worauf Ergebnis und Verantwortung jeweils beruhen.
Die Zuständigkeiten werden mit dem Auftrag vergeben. Finanzen klärt Kostenbasis, Zahlungsplan und Budgetgrenze; die technische Leitung verantwortet Messung, Umsetzbarkeit und sichere Betriebsbedingungen. Der Einkauf stellt vergleichbare Angebote zusammen und prüft Bindefristen sowie Vertragsbedingungen. Über Zielkonflikte entscheidet die Geschäftsführung. Externe Fachleute liefern ihre Beiträge, ohne die Entscheidung des Unternehmens zu übernehmen.
Daran richtet sich auch der externe Leistungsumfang aus. Soll BVGE Vertragskosten prüfen, eine Beschaffungsentscheidung vorbereiten oder eine Effizienzmaßnahme bewerten? Für den letzten Fall beschreibt die BVGE-Leistungsseite Energieaudit einen fachlichen Einstieg. Die Anfrage allein liefert noch keinen abgeschlossenen Auditbericht. Unterlagen, Leistungsumfang und erwartetes Ergebnis müssen zur konkreten Entscheidung passen. Bei der Einordnung in größere Gebäude- oder Investitionsvorhaben ergänzt AME Straticon die strategische Betrachtung.
Was geschieht, wenn ein Vertrag schon vorher ausläuft? Die notwendige Lieferentscheidung wird parallel bearbeitet; Kündigungs- und Bindefristen sind sofort zu prüfen. Zu den Vertragsangaben nach § 41 EnWG gehören unter anderem Vertragsdauer, Beendigung, Preisregelungen und Zahlungsweise. Übernehmen Sie diese Punkte in einen übersichtlichen Fristen- und Vertragsauszug. § 41 EnWG
Ebenso ausdrücklich werden die Grenzen des Vorhabens festgehalten: schlechtere Produktqualität, nicht freigegebene Betriebsunterbrechungen und eine Überschreitung des verfügbaren Zahlungsbudgets sind unzulässig. Am Ende des zwölften Tages liegen ein unterschriebener Auftrag und die Liste der dafür benötigten Daten vor. Damit ist der erste Meilenstein erreicht.
Tage 13 bis 32: Vereinbaren Sie eine gemeinsame Vergleichsbasis
Für die gemeinsame Vergleichsbasis werden Rechnungen, Zählerdaten, Produktionsmengen und Betriebszeiten desselben Zeitraums zusammengeführt. Jede Zahl erhält Einheit, Messgrenze und Herkunft. Bei den Preispositionen wird festgehalten, welche Kosten sich verändern und welche bestehen bleiben. Netzentgelte bilden einen eigenen Bestandteil der Energierechnung. Die Bundesnetzagentur erläutert ihre Funktion und die Veröffentlichung durch die Netzbetreiber. Bundesnetzagentur: Netzentgelte
Der BVGE-Rechnungs-Check hilft, erste Fragen an die Kostenbasis zu formulieren. Das geschätzte Potenzial belegt noch keine Rückforderung aus Ihrer Rechnung. Dafür sind die tatsächlichen Positionen individuell mit Vertrag, Zählerzuordnung und Verbrauchszeitraum abzugleichen. Ein vermuteter Abrechnungsfehler, ein günstigerer Einkaufspreis und eine technische Verbrauchssenkung erhalten jeweils einen eigenen Prüfauftrag. Sonst wird dieselbe Entlastung womöglich mehrfach ins Budget geschrieben.
Wie viel Messung ist genug? Ausreichend ist sie für diesen Prozess dann, wenn sich die entscheidungsrelevanten Annahmen überprüfen lassen. Bleibt offen, ob die Anlage effizienter arbeitet oder nur wegen eines Produktionsrückgangs weniger verbraucht, fehlt diese Grundlage. Dann braucht es zusätzliche Messung oder eine enger gefasste Frage. Auch ein Jahreswert mit vielen Nachkommastellen klärt keine Messgrenze.
Änderungen der Schichtzahl, ausgelagerte Arbeiten, zusätzliche Anlagen und fehlende Daten werden im Vergleich sichtbar vermerkt. Für Wärme sind weitere Einflussgrößen zu berücksichtigen. Wie sich diese erfassen lassen, zeigt der Beitrag zur Wärmeeffizienz in Hotel und Pflege.
Fehlende Lastgänge oder ungeeignete Messstellen lassen sich im Auftrag zum BVGE-Monitoring gezielt adressieren. Ausgangspunkt sind die vorhandene Messtechnik und die verfügbaren Datenquellen. Ein laufendes Dashboard allein belegt keine Einsparung. Dazu muss der Verbrauch dokumentiert mit der erbrachten Betriebsleistung verglichen werden. Der Messauftrag beschreibt deshalb zuerst, welche Wirkung überhaupt erkennbar werden soll.
Unabhängig vom internen Verfahren sind die formellen Pflichten Ihres Unternehmens zu prüfen. § 9 EnEfG regelt in seinem Anwendungsbereich die Erstellung und Veröffentlichung bestätigter Umsetzungspläne und enthält eine besondere Definition der Wirtschaftlichkeit. Das interne Entscheidungsmemo kann diese Anforderungen nicht ersetzen. Zum Ende dieser Phase müssen Vergleichsbasis und noch offene Prüfungen ausdrücklich benannt sein. § 9 Energieeffizienzgesetz
Tage 33 bis 62: Vergleichen Sie Alternativen samt Zahlungsbedarf
Die unveränderte Ausgangslage bleibt als Referenz erhalten. Ihr werden eine begrenzte Betriebsänderung und eine technische Ersatzlösung gegenübergestellt. Beide Alternativen müssen dieselbe erforderliche Leistung erbringen. Ein kontrollierter Versuch kann bereits in dieser Phase stattfinden, sofern Messung, Rückkehr zum Ausgangszustand und Freigabe geklärt sind.
Modellbeispiel: Der angenommene Strombezug eines Unternehmens beträgt 800 MWh pro Jahr. Eingesparte Energie wird mit einem vermeidbaren variablen Preis von 180 Euro/MWh bewertet. Weitere jährliche Kosten von 40.000 Euro bleiben unverändert. Damit ergibt sich als Referenzaufwand: 800 MWh/Jahr × 180 Euro/MWh + 40.000 Euro/Jahr = 184.000 Euro/Jahr.
Alternative A sieht eine verbesserte Betriebssteuerung für einmalig 2.000 Euro vor. Unterstellt werden 20 MWh/Jahr weniger Verbrauch bei 400 Euro/Jahr zusätzlichen laufenden Kosten. Daraus folgt eine jährliche Nettoentlastung von 20 MWh/Jahr × 180 Euro/MWh − 400 Euro/Jahr = 3.200 Euro/Jahr. Im ersten vollen Vergleichsjahr fallen einschließlich Einmalzahlung 184.000 Euro − 3.600 Euro + 400 Euro + 2.000 Euro = 182.800 Euro an.
Alternative B ersetzt die betrachtete Technik für 40.000 Euro. Die angenommene Einsparung beträgt 100 MWh/Jahr, die zusätzlichen laufenden Kosten liegen bei 2.500 Euro/Jahr. Die jährliche Nettoentlastung errechnet sich als 100 MWh/Jahr × 180 Euro/MWh − 2.500 Euro/Jahr = 15.500 Euro/Jahr. Mit der Einmalzahlung ergibt das für das erste volle Vergleichsjahr 184.000 Euro − 18.000 Euro + 2.500 Euro + 40.000 Euro = 208.500 Euro.
Vorausgesetzt werden Zahlungen zu Beginn des Betrachtungsjahrs und die volle Einsparwirkung über zwölf Monate. Bei einem verfügbaren Jahresbudget von 190.000 Euro bleibt A rechnerisch 7.200 Euro darunter, während B die Grenze um 18.500 Euro überschreitet. Beide Alternativen ersetzen denselben Ausgangszustand; ihre Einsparungen dürfen daher nicht addiert werden. Sämtliche Beträge sind netto und lassen Umsatzsteuer, Förderung, Steuereffekte sowie Finanzierung außer Betracht. Für den konkreten Zahlungsplan sind tatsächliche Fälligkeiten und Anlaufverluste zu ergänzen. Am Ende dieser Phase liegen Alternativen und Zahlungsbedarf auf derselben Vergleichsbasis vor.
Tage 63 bis 76: Prüfen Sie die Bedingungen für einen Beschluss
Muss damit stets die kleinere Maßnahme gewinnen? Die Modellrechnung zeigt zunächst nur, wo die Budgetgrenze verläuft. Für die abschließende Investitionsbewertung von B fehlen insbesondere Nutzungsdauer, Wartung, Ersatzbedarf, Umsetzungsausfall und abgezinste Zahlungsströme. Ein höherer langfristiger Nutzen kann für B sprechen. Zusätzliche Liquidität am Bestelltag schafft er allein jedoch nicht.
Vor der Freigabe wird auch eine ungünstigere Einsparannahme gerechnet. Erreicht B lediglich 60 statt 100 MWh/Jahr, sinkt die jährliche Nettoentlastung auf 60 MWh/Jahr × 180 Euro/MWh − 2.500 Euro/Jahr = 8.300 Euro/Jahr. Für das erste volle Vergleichsjahr ergeben sich dann 184.000 Euro − 10.800 Euro + 2.500 Euro + 40.000 Euro = 215.700 Euro. Diese Abweichung gehört ausdrücklich in die Entscheidungsvorlage.
Die Bestellung wird angehalten, wenn die Messbasis nicht trägt, notwendige technische Freigaben fehlen oder das Zahlungsbudget überschritten wird. Diese Bedingungen gelten auch bei einem Anbieterwechsel oder einer neuen Förderannahme weiter, bis sie ausdrücklich neu beschlossen werden. Wird die Entscheidung vertagt, sind Verantwortlicher und neuer Prüftermin festzulegen. Zum Abschluss dieser Phase ist damit klar, welche Alternative unter welchen Bedingungen zur Entscheidung steht.
Entscheidungsfalle: Ein neues Angebot erbt die alte Freigabe
Betriebsbeispiel, angenommener Druckluftbetrieb: Kurz vor der Beschlussrunde ersetzt der Anbieter eine angebotene Steuerung durch eine andere Ausführung. Messschnittstelle und Wartungsumfang ändern sich. Im angenommenen Ablauf übernimmt das Team weiterhin die frühere Einsparannahme und technische Freigabe. Das Deckblatt ist aktuell, die Nachweise gehören zur Vorgängerversion.
Der Projektverantwortliche prüft deshalb jede relevante Änderung gegen den begrenzten Auftrag. Technik bestätigt erneut Vergleichbarkeit und sichere Umsetzbarkeit, Einkauf den Leistungsumfang, Finanzen Zahlungsbedarf und Budget. Unveränderte Nachweise dürfen weiterverwendet werden, wenn ihr Bezug zur neuen Fassung ausdrücklich feststeht. Andernfalls bleibt die jeweilige Bedingung offen. Das Beispiel erweitert den Organisationsvorschlag um eine Versionskontrolle; es verspricht weder einen Abschluss innerhalb der Frist noch einen bestimmten Einsparerfolg.
Beschlussvorlage: Änderungen mit gezielter Wiederprüfung verbinden
Ergänzen Sie das Entscheidungsmemo um eine Änderungsliste. Jede Zeile enthält geänderte Grundlage, betroffene Annahme, zuständige Person und erforderliche Rückmeldung. Prüfen Sie unmittelbar vor der Sitzung:
- Welche Fassung liegt vor? Einkauf dokumentiert Angebotsdatum, Gültigkeit, Leistungsumfang und Abweichungen zur zuletzt geprüften Variante.
- Welche Wirkung muss erneut belegt werden? Technik benennt betroffene Messwerte, Betriebsgrenzen und Freigaben; unveränderte Nachweise erhalten einen eindeutigen Versionsbezug.
- Bleibt der Zahlungsrahmen bestätigt? Finanzen aktualisiert Abschläge, laufende Kosten und verfügbare Mittel anhand desselben Angebotsstands.
- Was darf bei einer offenen Bedingung beschlossen werden? Die verantwortliche Person unterscheidet Auftrag zur Klärung, bedingte Entscheidung und tatsächlich freigegebene Bestellung.
Das Ergebnis ist ein nachvollziehbares Memo mit genau benannter Entscheidungsreife. Eine ausstehende Bestätigung erhält Verantwortlichen und Prüftermin. Der Kalender allein hebt diese Bedingung nicht auf; der Beschluss hält fest, welcher nächste Arbeitsschritt zulässig ist.
Tage 77 bis 90: Beschließen Sie mit einem vollständigen Memo
Das Entscheidungsmemo zum Modellbeispiel könnte folgenden Beschluss festhalten: Das Unternehmen wählt Alternative A für die vorhandene Druckluftversorgung. Freigegeben werden höchstens 2.000 Euro Einmalaufwand und 400 Euro zusätzliche laufende Kosten pro Jahr. Finanzen bestätigt das verfügbare Vergleichsjahresbudget von 190.000 Euro. Die erwartete Nettoentlastung von 3.200 Euro/Jahr bleibt eine zu überprüfende Annahme. Alternative B wird wegen des anfänglichen Zahlungsbedarfs und der offenen Langfristbewertung zurückgestellt.
Das Memo weist der technischen Leitung Umsetzung und Messprotokoll zu. Der Einkauf bestätigt vor der Bestellung Leistungsumfang und Preis. Jede Änderung setzt die technische Freigabe voraus; bei Qualitätsabweichungen wird der Versuch beendet. Zugleich wird die spätere Wirkungskontrolle vereinbart: Finanzen und Technik vergleichen nach acht Wochen den produktionsbereinigten Verbrauch. Erst die dokumentierte Auswertung erlaubt, eine Einsparung als erreicht zu berichten. Über B wird erneut entschieden, sobald die Langfristbewertung vorliegt.
Die fünf Phasen umfassen 12 + 20 + 30 + 14 + 14 = insgesamt 90 Kalendertage. Bis zu deren Ende stehen Beschluss, Freigabebedingungen, Zuständigkeiten und der Termin für die Wirkungskontrolle fest. Die spätere Kontrolle verlängert den Entscheidungszeitraum nicht rückwirkend. Für die wirtschaftliche Vorprüfung ist der Investitionsrechner im Whitepaper direkt zugänglich. Er verwendet konstante jährliche Nettozuflüsse und ersetzt keinen Zahlungsplan. Memo und Alternativrechnungen sind Modellbeispiele, keine Ergebnisse eines Kundenprojekts von AME Straticon oder BVGE.
Liegt der wesentliche Hebel bei der Versorgung, wird der Auftrag an den BVGE-Energieeinkauf entsprechend gefasst. Dafür braucht es vergleichbare Preisbestandteile, passende Mengen und klare Bindefristen. Die Beschaffungsalternative wird an denselben Budget- und Freigabebedingungen gemessen wie eine technische Maßnahme. Auch ein günstiger Angebotspreis benötigt den vollständigen Kostenvergleich und die Bestätigung, dass die Zahlungen geleistet werden können.
Die Frage für den ersten Termin lautet: Welche Entscheidung soll bis zum Ende des Prozesses möglich sein, und welche Unterlage fehlt dafür heute? An den BVGE-Kontakt wenden Sie sich für Rechnungspositionen, Messvergleiche und Beschaffungsalternativen. Halten Sie Energieabrechnungen, Lastgänge, Vertragsauszüge, Produktionsdaten, Anlagenunterlagen, vergleichbare Angebote und eine bestätigte Budgetübersicht bereit. Nennen Sie Standort, Entscheidungsfrage, verantwortliche Person und nächste Vertragsfrist. So lässt sich der nächste Arbeitsschritt konkret beauftragen.
Für die Einordnung in Immobilienplanung, Investitionsprioritäten oder eine weiterreichende Unternehmensstrategie ist AME Straticon der Ansprechpartner. Ergänzen Sie die Unterlagen um Nutzungsplanung und konkurrierende Investitionsvorhaben. BVGE prüft die operative Energiegrundlage, AME Straticon verbindet sie mit der übergeordneten Planung. Wer den Beschluss fasst, welche Grenzen gelten und wann die Wirkung geprüft wird, hält das Unternehmen im selben Memo fest.