Investition und Flexibilität
Unternehmer, Geschäftsführung und Investitionsverantwortliche für gewerbliche Batteriespeicher · 8 Minuten Lesezeit
Batteriespeicher bei negativen Strompreisen: Was vom Handelsgeschäft übrig bleibt
Gemeinsamer Fachbeitrag von AME Straticon und BVGE. Entwurf. Stand: 20. Oktober 2026 (Europe/Berlin).
Die erste Seite des Speicherangebots zeigt den Preisabstand zwischen Mittag und Abend. Auf den folgenden Seiten kommen Anschlusskosten, Wirkungsgrad und Vermarktungsbedingungen hinzu. Für die Investitionsentscheidung lohnt die vollständige Lektüre: Nicht die gesamte Differenz zweier Börsenpreise landet auf Ihrem Konto.
Ein Gewerbebetrieb muss Anschluss, Messung und laufende Kosten seines Speichers tragen. BVGE prüft die operative Seite mit Energieeinkauf, Verträgen, Messdaten und Betrieb; AME Straticon ordnet die Investition in die Immobilien- und Unternehmensstrategie ein. Zeitversetzter Stromhandel kann Geld verdienen, wenn die realisierbaren Erlöse sämtliche zurechenbaren Kosten und langfristig auch die Investition tragen. Negative Preise können unter passenden Vertragsbedingungen dazu beitragen. Ein tragfähiger Jahresertrag folgt daraus allein noch nicht. Neben die technische Auslegung gehören deshalb Liefer- und Vermarktungsbedingungen. Die BVGE-Beratung zum Energieeinkauf setzt bei dieser Beschaffungs- und Vertragsseite an. Das Whitepaper Klima-Mythen verbindet Energieentscheidungen und Betriebswirtschaft; dieser Beitrag verfolgt das Handelsgeschäft bis in die Jahresrechnung.
Ein Minuspreis ist erst der Anfang Ihrer Kalkulation
Trifft viel Erzeugung auf eine geringe aufnahmefähige Nachfrage, können negative Großhandelspreise entstehen. Welche Rolle hohe Solarproduktion und begrenzte Flexibilität dabei spielen, erläutert die Bundesnetzagentur auf SMARD. Damit ist jedoch weder die Häufigkeit künftiger Handelsgelegenheiten beschrieben noch geklärt, zu welchem Preis Ihr Speicher tatsächlich Strom bezieht.
Die nächste Frage richtet sich deshalb an den Vertrag: Wird der tatsächliche negative Marktpreis weitergegeben, ein Index verwendet oder eine Preisuntergrenze angesetzt? Lassen Sie außerdem schriftlich festhalten, auf welche Menge sich Aufschläge beziehen und welche Kosten beim Laden beziehungsweise Verkaufen anfallen. Die Antwort muss zum konkreten Mess- und Vermarktungskonzept passen, damit sich daraus eine Marge rechnen lässt.
Bei unklarer Messausstattung ermöglicht der BVGE-Smart-Meter-Check eine erste Einordnung. Er ist weder eine Eignungsbestätigung für den Speicheranschluss noch eine Simulation von Handelsfahrplänen. Für die vollständige Auswertung werden Kontaktdaten benötigt. Danach sind Bezug, Einspeisung und betrieblicher Verbrauch eindeutig zuzuordnen. BVGE verbindet diese Messgrundlage mit den vereinbarten Preisregeln; erst auf dieser Basis kann die mögliche Handelsmarge beurteilt werden.
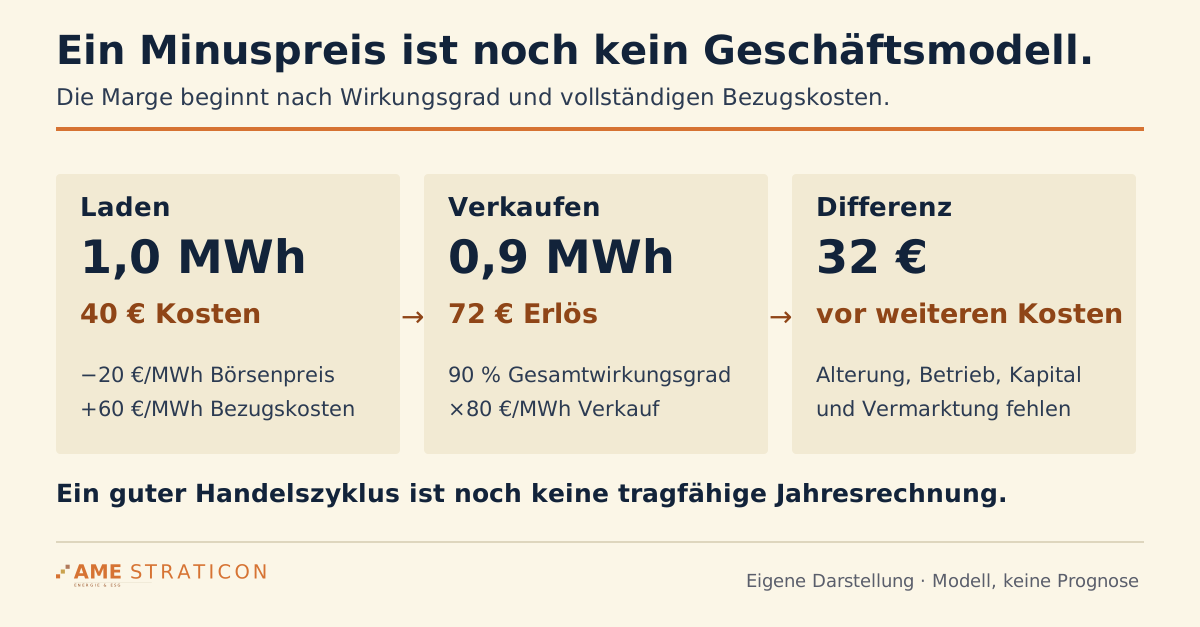
Zusätzliche Bezugskosten müssen einen negativen Preis nicht vollständig aufzehren. Wird etwa ein Preis von minus 85 €/MWh vollständig weitergegeben und kommen weitere variable Bezugskosten von 40 €/MWh hinzu, lautet dieses Modellbeispiel: −85 €/MWh + 40 €/MWh = −45 €/MWh. Bei 2 MWh entstehen damit −90 € Bezugskosten. Grundpreise und Investition bleiben gleichwohl zu finanzieren. Die vollständige Rechnung zählt; ebenso falsch wäre die pauschale Annahme, Entgelte machten jeden Minuspreis positiv.
Modellbeispiel: was zwei geladene MWh beitragen
Die folgenden Rechenschritte bilden einen weiteren, frei gewählten Modellfall. Sie beschreiben weder eine von BVGE oder AME betreute Anlage noch eine erzielte Rendite. Als Prüfschema zeigen sie, welche Mengen und Kosten in den Unterlagen Ihres eigenen Projekts nachvollziehbar sein müssen.
Das Modellbeispiel beginnt mit einem Handelszyklus und 2 MWh gemessenem Netzbezug. Zwischen Bezug und späterer Netzeinspeisung wird ein Gesamtwirkungsgrad von 88 % angenommen. Verkaufbar sind folglich 2 MWh × 0,88 = 1,76 MWh. Die fehlenden 0,24 MWh stehen für den Verkauf nicht zur Verfügung; sie dürfen in der Erlösrechnung nicht wieder auftauchen.
Für den Einkauf gelten angenommene −35 €/MWh. Auf die geladene Menge kommen weitere variable Bezugskosten von 40 €/MWh. Der Ladevorgang kostet damit 2 MWh × (−35 €/MWh + 40 €/MWh) = 10 €. Dieser Kostenblock ist frei gewählt: Er enthält weder eine Tarifauskunft noch die Zusage einer Entgeltbefreiung.
Beim angenommenen Verkaufspreis von 112 €/MWh entstehen Erlöse von 1,76 MWh × 112 €/MWh = 197,12 €. Davon gehen modellhafte Vermarktungskosten von 8 €/MWh verkaufter Energie ab, also 14,08 €. Die nutzungsbedingte Alterung wird kalkulatorisch mit 14 €/MWh verkaufter Energie angesetzt: 24,64 €. Unter diesen Annahmen verbleibt je Zyklus ein Beitrag von 197,12 € − 10 € − 14,08 € − 24,64 € = 148,40 €.
Jährliche Fixkosten und Investition sind damit noch nicht gedeckt. Für ein konkretes Projekt muss sich der Alterungsansatz aus Garantien, Nutzung und Ersatzkonzept begründen lassen. Wird ein Zelltausch zusätzlich als spätere Auszahlung erfasst, darf dieselbe Belastung nicht bereits vollständig im Alterungsansatz stecken. Ebenso grundlegend ist die technische Prüfung: Ladeleistung, Entladeleistung und verfügbare Zeitfenster müssen die angenommenen Energiemengen tatsächlich erlauben.
Welche Befreiung § 118 Absatz 6 EnWG tatsächlich beschreibt
Für bestimmte neu errichtete Speicher sieht § 118 Absatz 6 EnWG eine Freistellung von Netzzugangsentgelten beim Bezug der zu speichernden Energie vor, und zwar für 20 Jahre ab Inbetriebnahme. Satz 1 erfasst nach dem 31. Dezember 2008 neu errichtete Anlagen, die innerhalb von 18 Jahren ab dem 4. August 2011 in Betrieb genommen werden. Bei Batteriespeichern ist besonders die Voraussetzung aus Satz 3 zu beachten: Die Energie wird aus dem Netz zur Speicherung bezogen und die zurückgewonnene Energie zeitversetzt in dasselbe Netz zurückgespeist.
Eine umfassende Kostenbefreiung für jeden Speicher ist damit nicht verbunden. Eigenverbrauch und Rückspeisung sind im konkreten Konzept getrennt zu beurteilen. Zudem enthält der Absatz eine Befugnis zu abweichenden regulatorischen Regelungen. Auf ihrer AgNes-Verfahrensseite beschreibt die Bundesnetzagentur am Stichtag einen vollständigen Festlegungsentwurf nach beendeter Konsultation und einen vorgesehenen Beschluss 2026. Aus diesem Entwurfsstand lässt sich keine endgültige Entgeltzusage für die gesamte Projektlaufzeit ableiten.
Der Netzanschluss ist darüber hinaus gesondert zu kalkulieren. Die Informationen der Bundesnetzagentur zu Stromspeichern unterscheiden Netzzugangsentgelte und Baukostenzuschuss. Eine Befreiung beim Speicherbezug macht den Anschluss folglich nicht kostenlos. Für den jeweiligen Standort brauchen Sie bestätigte Angaben zu Preisblatt, Bezug, Einspeisung und möglichen Beschränkungen.
Vom guten Zyklus zum belastbaren Geschäftsjahr
Vom einzelnen Zyklus führt die Rechnung nun ins Jahr. Angenommen werden 180 gleichartige Zyklen jährlich; eine belegte Einsatzhäufigkeit ist das nicht. Daraus folgt ein Jahresbeitrag von 180 × 148,40 € = 26.712 €. Nach zusätzlich angenommenen laufenden Fixkosten von 12.000 €/Jahr bleiben 14.712 €/Jahr. Anfangsinvestition und weitere Zahlungswirkungen sind ausdrücklich noch nicht eingerechnet.
Wie empfindlich dieser Beitrag ist, zeigt der Gegenfall mit einem Verkaufspreis von 62 €/MWh. Je Zyklus werden dann 1,76 MWh × 62 €/MWh = 109,12 € erlöst. Nach denselben Bezugskosten, Vermarktungskosten und dem unveränderten Alterungsansatz verbleiben 109,12 € − 10 € − 14,08 € − 24,64 € = 60,40 €. Auch hier ergeben 180 Zyklen nach Abzug der Fixkosten nur 10.872 €/Jahr − 12.000 €/Jahr = −1.128 €/Jahr. Das Ergebnis ist somit bereits vor der Anfangsinvestition negativ.
Weitere Gegenfälle müssen weniger nutzbare Zyklen, sinkende Kapazität und Beschränkungen des Anschlusses berücksichtigen. Für die Liquidität kommt eine eigene Frage hinzu: Wann gehen die Erlöse ein, wann werden die Rechnungen fällig? Diesen Blick auf Zahlungstermine erläutert der CFO-Beitrag zu Strompreisrisiken. Ein positiver Jahresbeitrag steht dem Konto schließlich nicht schon am Jahresanfang zur Verfügung.
Damit sich die Simulation in eine prüfbare Jahresrechnung überführen lässt, braucht jeder Erlös seine Mengenbasis, seinen Preis und die zugehörige Vertragsstelle. Zu jeder Kostenposition gehören Einheit und Abrechnungslogik: einmalig, jährlich oder je gehandelter Energiemenge. Halten Sie zugesagte Zahlungen und bloße Rechenannahmen auseinander. Der Vermarkter muss erklären, welche Preisbestandteile er von seiner ausgewiesenen Marge bereits abgezogen hat. Erst danach werden eigene Kosten ergänzt. So verschwinden weder Gebühren zwischen zwei Zuständigkeiten, noch wird dieselbe Position doppelt abgezogen.
Für die betriebliche Datengrundlage bietet die BVGE-Leistung für Messtechnik und Monitoring einen anschließenden Beratungsweg. Legen Sie fest, welche Messwerte später eine Betriebsentscheidung auslösen sollen und wer Abweichungen auswertet. Die Leistungsseite beschreibt dieses Angebot; sie ist kein Speicher-Arbitrage-Rechner. Ein technisch umsetzbarer Fahrplan unter den vereinbarten Vermarktungsbedingungen muss als Grundlage der Investition gesondert geprüft werden.
Zwei Fragen vor der Investitionsfreigabe
Kann ich Arbitrage, Eigenverbrauch und Ersatzstrom einfach addieren? Nur wenn die angesetzte Leistung und Energiemenge zur jeweiligen Zeit tatsächlich für die betreffende Nutzung verfügbar sind. Ein für Betriebsunterbrechungen reservierter Ladezustand begrenzt den Handelsspielraum. Verlangen Sie deshalb einen gemeinsamen Fahrplan mit klaren Prioritäten. Getrennte Erlösrechnungen dürfen erst zusammengeführt werden, wenn ihre Nutzungen zeitlich zusammenpassen.
Beweist eine historische Simulation die erwartete Rendite? Fragen Sie zuerst, welche Preise der simulierte Betreiber bei seiner Entscheidung bereits kennen konnte. Vollständige Kenntnis der späteren Preise führt zu einem anderen Ergebnis als ein damals umsetzbarer Fahrplan. Lassen Sie Gebühren, Verfügbarkeiten und technische Grenzen offenlegen und anschließend kleinere Preisabstände sowie eine schlechtere Verfügbarkeit rechnen. Hellsehen sollte im Vermarktungsvertrag keine stillschweigend vorausgesetzte Leistung sein.
Entscheidungsfalle: Drei Erlösblätter verplanen dieselbe Batterieladung
Betriebsbeispiel, angenommener Nutzungskonflikt: Ein Kühlhaus möchte seinen Speicher für Handel, Eigenverbrauch und betriebliche Reserve einsetzen. Im Angebotsordner rechnet jedes Erlösblatt mit der verfügbaren Kapazität. Am betrachteten Abend soll die Batterie zugleich einen hohen Verkaufspreis nutzen und für eine mögliche Betriebsunterbrechung geladen bleiben. Die getrennten Rechnungen sehen plausibel aus; einen gemeinsamen Fahrplan enthalten sie nicht.
Die Investitionsverantwortlichen dürfen die Ergebnisse erst zusammenführen, wenn Leistung, Energie und Zeitfenster eindeutig zugeordnet sind. Die Betriebsleitung legt fest, welche Nutzung Vorrang erhält. Der Vermarkter zeigt anschließend, welche Handelsmöglichkeiten unter dieser Vorgabe verbleiben und welche Vergütung bereits Kosten enthält. Das ist eine methodische Gegenprüfung der vorhandenen Wirtschaftlichkeitslogik. Sie behauptet weder einen erreichbaren Erlös noch, dass Ihr Speicher technisch für den angenommenen Reservebetrieb geeignet ist.
Diagnoseblatt: Jede Nutzung erhält Zeitfenster und Mengenbasis
Legen Sie eine gemeinsame Tabelle für sämtliche vorgesehenen Nutzungen an. Jede Zeile enthält Betriebsziel, Zeitpunkt, benötigte Energie, Leistung, Freigabeverantwortlichen und die Quelle der Annahme. Klären Sie dazu:
- Welcher Ladezustand bleibt für den Betrieb reserviert? Die zuständige Fachplanung bestätigt die technische Grundlage; nicht bestätigte Reserveanforderungen bleiben offen.
- Welche Handelsfahrt ist danach noch möglich? Lassen Sie Lade- und Entladefenster, Verluste und Anschlussgrenzen im selben Ablauf ausweisen.
- Welche Erlöse schließen sich zeitlich aus? Markieren Sie jede Doppelbelegung und lassen Sie den Anbieter die Jahreswirkung ohne diese Überschneidung erneut darstellen.
- Welche Kosten sind bereits abgezogen? Ordnen Sie Vermarktung, Alterung und spätere Ersatzmaßnahmen jeweils einer einzigen Rechenposition zu.
Als Ergebnis entsteht eine prüfbare Nutzungsmatrix mit verbleibendem Jahresbeitrag und offenen Nachweisen. Erst diese Fassung geht in die Investitionsvorlage; die einzelnen Erlösblätter bleiben zur Rückverfolgung beigefügt.
Nehmen Sie eine prüfbare Jahreswirkung mit
Das Investitionsmodell im Whitepaper stellt diskontierte konstante jährliche Nettozuflüsse einer Anfangsinvestition gegenüber. Einen Speicherfahrplan simuliert es nicht. Ermitteln Sie daher den Jahresbeitrag zunächst separat. Restwerte, spätere Ersatzinvestitionen und weitere Zahlungswirkungen müssen außerhalb dieses vereinfachten Modells berücksichtigt werden. Markieren Sie dabei, welche Vertrags- und Messdaten zur Beurteilung der Annahmen noch fehlen. Das Whitepaper lässt sich auch ohne vorherige Berechnung als Einstieg lesen.
Eine prüfbare Investitionsvorlage braucht das technische Datenblatt mit nutzbarer Kapazität und Leistungsgrenzen, Wirkungsgradangaben samt Messgrenze, Garantiebedingungen, Anschlussangebot, Messkonzept und den vollständigen Vermarktungsvertrag. Hinzu kommen Investitions- und Betriebskosten sowie die verwendete Preiszeitreihe einschließlich Simulationsmethode. Die zentrale Frage lautet: Welcher Jahresbeitrag bleibt unter umsetzbaren Fahrplänen und den konkreten Vertragsbedingungen übrig, bevor die Investition finanziert werden muss?
BVGE ist Ansprechpartner für die operative Prüfung von Vertrag, Messdaten und Kostenabgrenzung. Benennen Sie die noch offene Position und die dazugehörige Unterlage. So lässt sich prüfen, ob die modellierte Marge unter den Bedingungen Ihres Betriebs überhaupt realisierbar ist.
AME Straticon ordnet die Speicherinvestition in Ihre Immobilien- und Investitionsstrategie ein. Bringen Sie dafür die Anfangsauszahlung, den zeitlichen Verlauf der erwarteten Rückflüsse sowie Annahmen zu Ersatzinvestitionen und Restwerten mit. Der nächste Schritt ist die Bewertung dieser Zahlungsreihe im Zusammenhang mit der geplanten Standortentwicklung.