Immobilien und Investition
Asset Manager und Family Offices mit Immobilienportfolio · 8 Minuten Lesezeit
Welches Haus zuerst? Sanierungen nach Kapitalwert priorisieren
Gemeinsamer Beitrag von AME Straticon und BVGE. Entwurf. Stand: 20.10.2026, Europe/Berlin.
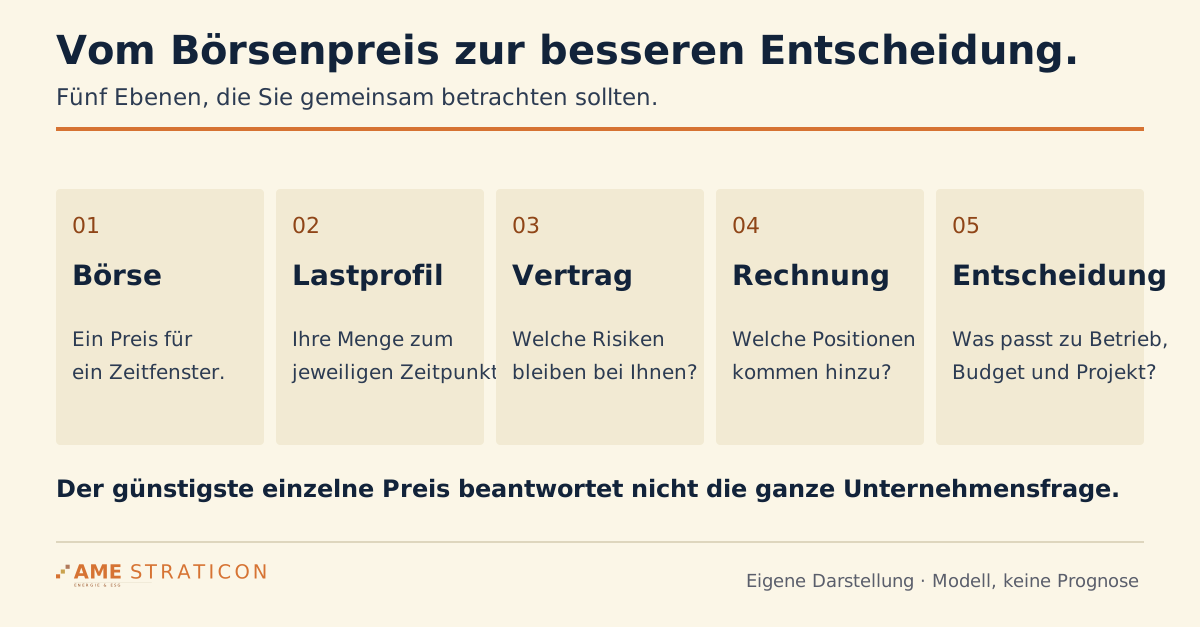
Drei Angebote liegen im Investitionsausschuss, das Budget reicht für eines. Das größte Gebäude meldet den höchsten Verbrauch, das älteste hat den nachdrücklichsten technischen Betreuer, das dritte verspricht die kürzeste Amortisation. Welches kommt zuerst? Wir verbinden dafür zwei Perspektiven: BVGE betrachtet Energiedaten, Lieferverträge und Betrieb; AME Straticon ordnet die Ergebnisse in die Immobilien- und Investitionsentscheidung ein. Eine tragfähige Reihenfolge beginnt mit notwendigen Maßnahmen und technischen Abhängigkeiten. Erst unter den danach vergleichbaren Alternativen hilft der Kapitalwert zu entscheiden, wo das eingesetzte Geld dem Eigentümer am meisten bringt.
Das Whitepaper Klima-Mythen beschreibt den größeren Zusammenhang von Energie und Investitionen. Für Bestandshalter und mittelständische Unternehmen mit eigenen Gewerbeobjekten wird daraus eine konkrete Aufgabe: Betriebskosten, Beschaffungseffekte und Sanierungsnutzen auf dieselbe Vergleichsbasis bringen. Der BVGE Rechnungs-Check kann zunächst ein mögliches Potenzial schätzen. Ob daraus etwa eine Rückforderung folgt, lässt sich erst durch die individuelle Prüfung von Abrechnung, Verbrauch und Vertrag feststellen. Der Ausschuss braucht beides: vergleichbare Rechnungen und einen benannten Prüfauftrag für die noch offenen Fragen.
Erst die Entscheidungsgrenze, dann die Rangliste
Ordnen Sie die Vorhaben zunächst drei Gruppen zu: zwingender Handlungsbedarf, frei wählbare wirtschaftliche Verbesserungen und Vorarbeiten für spätere Investitionen. Eine Sicherheitsanforderung lässt sich mit einem schöneren Kapitalwert nicht wegstimmen. Ebenso wenig wird ein freiwilliges Komfortprojekt durch geschickte Darstellung zur Pflicht. Lassen Sie für jedes Objekt bestätigen, welche Verpflichtung tatsächlich besteht, auf welcher Rechtsgrundlage sie beruht und bis wann sie zu erfüllen ist.
Die europäische Gebäuderichtlinie unterscheidet zwischen Mindeststandards für Nichtwohngebäude und nationalen Entwicklungspfaden für den Wohngebäudebestand. Ein europäisches Bestandsziel bedeutet daher nicht dieselbe Sanierungspflicht für jedes einzelne Wohnhaus. Welche Vorgaben Ihren Maßnahmenplan betreffen, richtet sich nach der einschlägigen nationalen Umsetzung. Die Europäische Kommission erläutert diese Unterscheidung.
Danach stellt sich die Frage der Ausführbarkeit. Braucht ein Maßnahmenpaket zuerst ein instand gesetztes Dach? Lässt sich ein anderes mit einem ohnehin geplanten Leerzug verbinden? Halten Sie solche Abhängigkeiten vor dem wirtschaftlichen Vergleich fest. Andernfalls führt womöglich ein Vorhaben die Rangliste an, das im vorgesehenen Jahr gar nicht umgesetzt werden kann.
BVGE trennt für diese Vorbereitung Preis- und Mengeneffekte. Ein günstigerer Liefervertrag senkt Energiekosten, ohne den technischen Verbrauch zu verändern. Eine angepasste Betriebsweise kann dagegen den Bedarf und damit die Ausgangsbasis einer späteren Sanierung verschieben. Ordnen Sie deshalb Zähler, Verbrauchszeiträume und Vertragslaufzeiten jedem Objekt eindeutig zu. Fehlt die technische Maßnahmenbewertung, lässt sich über die BVGE Leistungsseite zum Energieaudit klären, welcher Untersuchungsumfang und welche Datengrundlage erforderlich sind. Ein Online-Erstcheck liefert dafür Orientierung, keinen fertigen Sanierungsplan.
Rechnen Sie mit dem Geld des richtigen Beteiligten
Im vermieteten Objekt lauert ein besonders folgenreicher Perspektivfehler: Die niedrigere Heizkostenrechnung des Mieters erscheint als Mehrertrag des Eigentümers. In dessen Kapitalwert gehören jedoch nur zusätzliche Einzahlungen und vermiedene Auszahlungen, die ihm tatsächlich zurechenbar sind. Stellen Sie Mieterersparnis, Eigentümernutzen und gesellschaftlichen Nutzen gern nebeneinander dar. Eine gemeinsame Summe ist erst dann sinnvoll, wenn Sie die dafür gewählte Gesamtperspektive ausdrücklich benennen. Für die Investitionsentscheidung des Eigentümers bleibt seine eigene Rechnung maßgeblich.
Auch aus Modernisierungsausgaben entsteht nicht automatisch zusätzliche Miete. Bei der Wohnraummodernisierung regelt § 559 BGB unter anderem den Abzug von Erhaltungskosten und die Begrenzung der Mieterhöhung. Ein theoretisch berechneter Umlagebetrag sagt noch nicht, was im konkreten Mietverhältnis angesetzt werden kann. Nehmen Sie erwartete Mehrmieten erst nach dieser Prüfung auf, einschließlich des Zeitpunkts, ab dem sie tatsächlich zufließen sollen.
Ebenso sorgfältig braucht es einen Vergleichsfall. Muss eine Anlage ohnehin erneuert werden, kann der Mehraufwand für die effizientere Variante die entscheidende Größe sein. Dokumentieren Sie dennoch beide Varianten vollständig: Investition, Wartung, Ausfallzeiten und spätere Ersatzinvestitionen. Wer den vermiedenen Kesseltausch bereits im Vergleich berücksichtigt hat, darf ihn nicht an anderer Stelle erneut als Vorteil verbuchen.
Modellbeispiel: Zwei Projekte konkurrieren um 300.000 Euro
Ein Family Office verfügt in diesem Modellbeispiel über 300.000 Euro. Zur Wahl stehen zwei voneinander unabhängige Maßnahmen an selbst genutzten Gewerbeobjekten. Alle Beträge sind netto; Umsatzsteuereffekte, Förderungen, Steuern, Kreditaufnahme und Restwerte bleiben außen vor. Die Investitionen werden sofort bezahlt, die konstanten Nettozuflüsse gehen jeweils am Jahresende ein. Die Betrachtung umfasst zwölf Jahre bei einem Kalkulationszins von 5 Prozent pro Jahr. Sämtliche Werte sind frei gesetzte Annahmen, keine Referenz von AME Straticon oder BVGE und kein dokumentiertes Kundenergebnis.
Für Projekt A sind 240.000 Euro erforderlich. Vermiedenen Eigentümerkosten von 42.000 Euro/Jahr stehen zusätzliche Betriebskosten von 8.000 Euro/Jahr gegenüber; es verbleiben 34.000 Euro/Jahr Nettozufluss. Projekt B erfordert 180.000 Euro. Aus 32.000 Euro/Jahr vermiedenen Kosten und 4.000 Euro/Jahr zusätzlichen Betriebskosten ergeben sich dort 28.000 Euro/Jahr Nettozufluss.
Für die Abzinsung gilt der Barwertfaktor (1 − 1,05 hoch −12) ÷ 0,05 = 8,863252. Die vollständige Rechnung für A lautet damit: −240.000 Euro + 34.000 Euro/Jahr × 8,863252 Jahre = 61.351 Euro, gerundet. Für B ergibt sich: −180.000 Euro + 28.000 Euro/Jahr × 8,863252 Jahre = 68.171 Euro. Beide Maßnahmen zusammen würden 420.000 Euro kosten und das verfügbare Budget um 120.000 Euro überschreiten.
B erzielt unter diesen Annahmen den höheren Kapitalwert; zugleich bleiben 120.000 Euro Budget verfügbar. Dieser Restbetrag ist kein zusätzlicher Projektertrag. Wie empfindlich das Ergebnis auf den laufenden Nutzen reagiert, zeigt eine geringere Zuflussannahme für B: Bei 20.000 Euro/Jahr lautet die Rechnung −180.000 Euro + 20.000 Euro/Jahr × 8,863252 Jahre = −2.735 Euro. Ausschlaggebend sind die dauerhaft erreichbaren Zahlungsströme. Einen Schönheitspreis für die Technologie vergibt diese Rechnung nicht.
Die Reihenfolge braucht mehr als eine Kennzahl
Ein positiver Kapitalwert bedeutet einen Überschuss gegenüber dem angesetzten Kalkulationszins. Ob die Maßnahme auch zur Liquiditätsreserve passt, bleibt eine eigene Frage. Ergänzen Sie deshalb für jedes Objekt einen Zahlungsplan: Beauftragung, Abschläge, Fertigstellung und Beginn der Einsparung. Selbst bei gleichen Gesamtkosten kann der Kontostand während der Umsetzung sehr unterschiedlich ausfallen.
Verdichten Sie jedes Maßnahmenpaket zu einer Entscheidungskarte. Darauf gehören Ausgangszustand, Vergleichsalternative, zusätzliche Investition, Eigentümerzufluss, notwendige Vorarbeiten, Ausführungsfenster, Datenqualität und Abbruchkriterium. Rechnen Sie daneben einen ungünstigeren Fall mit geringerer Nutzung und höheren Baukosten. Fehlen Daten für eine statistische Eintrittswahrscheinlichkeit, bleibt er ein konservatives Szenario. Eine erfundene Wahrscheinlichkeit würde ihn nur scheinbar präziser machen.
Sobald sich Maßnahmen gegenseitig beeinflussen, muss auch ihre Rechnung zusammengeführt werden. Eine veränderte Gebäudehülle verändert den späteren Wärmebedarf. Die Einsparungen aus zwei unabhängig kalkulierten Angeboten lassen sich deshalb nicht einfach addieren. Im Portfolio suchen Sie schließlich die beste ausführbare Kombination innerhalb von Budget, Personal und Zeit. Die Rangliste einzelner Vorhaben liefert dafür den Anfang, noch nicht den fertigen Investitionsplan.
Brown Discount bleibt eine Bewertungsfrage
Darf ein vermiedener Brown Discount den Kapitalwert retten? Er gehört allenfalls in ein gesondertes, begründetes Szenario. Nach § 8 ImmoWertV sind Merkmale zu berücksichtigen, denen der Grundstücksmarkt einen Werteinfluss beimisst. Bereits anderweitig erfasste Effekte dürfen dabei nicht erneut angesetzt werden. Aus der energetischen Qualität folgt somit kein pauschaler Wertabschlag, der für jedes Objekt und jeden Markt gleich wäre.
Ein weiteres Modellbeispiel macht die Größenordnung sichtbar: Angenommene 5 Prozent auf einen Ausgangswert von 3.000.000 Euro ergeben rechnerisch 150.000 Euro. Diese Sensitivität zeigt, was die Annahme mit der Rechnung macht. Ob ein Käufer tatsächlich anders bietet, müssen objektspezifische Marktdaten und die Bewertung begründen. Der Betrag darf nicht zusätzlich auftauchen, wenn derselbe Effekt bereits in erhöhten Verkaufserlösen oder kapitalisierten Mehrmieten steckt.
Auch der AME Brown-Discount-Kalkulator dient dieser gedanklichen Prüfung: Die Multiplikation des Objektwerts mit dem Mittelwert einer vorgegebenen Abschlagsspanne je Energieklasse bleibt eine Heuristik. Gesetzte Spannen sind keine aus Transaktionsdaten kalibrierte Marktwertprognose. Der BVGE Immobilien-Check setzt an einer anderen Stelle an und bietet einen pauschalen Portfolio-Erstcheck. Er berechnet weder Brown Discount noch Sanierungskosten und erstellt kein Sanierungs- oder Wertgutachten. Nutzen Sie die energetische Orientierung für die Reihenfolge der Prüfaufträge; einen möglichen Werteinfluss klären Sie anhand des konkreten Objekts und seines Marktes.
Entscheidungsfalle: Der beste Einzelwert lässt die Vorarbeit verschwinden
Betriebsbeispiel, angenommenes Gewerbeportfolio: Ein Eigentümer vergleicht die energetische Erneuerung einer Halle mit einer Maßnahme am Bürogebäude. Das Hallenangebot weist einen attraktiven Kapitalwert aus. Für seine Umsetzung muss jedoch zunächst ein ohnehin sanierungsbedürftiger Gebäudeteil instand gesetzt werden. Im angenommenen Ablauf erscheint diese Vorarbeit nur im Instandhaltungsplan und fehlt in der Liquiditätsübersicht des Investitionsausschusses.
Die Rangliste einzelner Angebote beantwortet damit noch nicht, welches Paket ausführbar ist. Asset Management bildet eine vollständige Variante aus notwendiger Vorarbeit und energetischer Zusatzmaßnahme. Daneben bleibt die technisch erforderliche Erneuerung ohne diese Zusatzmaßnahme als Vergleich erhalten. Kosten werden ihrer Funktion zugeordnet, während der Zahlungsplan sämtliche tatsächlich notwendigen Auszahlungen zeigt. So bleiben Mehrinvestition und Gesamtfinanzierungsbedarf unterscheidbar. Das Beispiel begründet keine Pflicht zur konkreten Sanierung und unterstellt keinen zusätzlichen Mietertrag.
Ausschussvorlage: Maßnahmenpaket mit nachvollziehbarer Vergleichsalternative
Führen Sie je Objekt eine Karte mit Ausgangszustand, notwendiger Erneuerung, energetischer Ergänzung und gemeinsamem Ausführungsfenster. Für die Beschlussfassung klären Sie:
- Welche Vorarbeit ist zwingende Voraussetzung des angebotenen Pakets? Technik benennt Umfang, Beleg und Konsequenz einer Verschiebung; ungeklärte Anforderungen erhalten einen Prüfauftrag.
- Welche Zahlung fällt auch ohne energetische Verbesserung an? Finanzen ordnet Erhaltung und Zusatzinvestition zu und hält den vollständigen Mittelabfluss daneben sichtbar.
- Wem fließt jeder Vorteil zu? Trennen Sie Eigentümerzahlungen, Mieternutzen und lediglich angenommene Wertwirkungen; begründen Sie Beginn und Dauer jedes angesetzten Zuflusses.
- Was bindet das Budget während der Umsetzung? Erfassen Sie Abschläge, Ausführungsunterbrechungen und konkurrierende Vorhaben mit ihren tatsächlichen Terminen.
Das Ergebnis ist ein freigabefähiger Vergleich ausführbarer Pakete einschließlich konservativer Variante. Eine bessere Einzelkennzahl darf die fehlende Vorarbeit nicht überdecken; eine knappe Liquidität wird als eigene Entscheidungsgrenze ausgewiesen.
Welche Unterlagen gehören in die nächste Entscheidung?
Sollten Sie auf eine Förderung warten? Stellen Sie der Durchführung ohne Zuschuss eine zeitlich spätere Variante gegenüber. Berücksichtigen Sie eine Förderung im jeweiligen Fall erst, wenn Voraussetzungen und realistischer Zahlungszeitpunkt geprüft sind. Bis dahin sind weder der Zuschuss noch eine bestimmte Rendite zugesagt.
Bei konstanten jährlichen Zahlungsströmen unterstützt das Investitionsmodell im Whitepaper den Vergleich. Aus Investition, vermiedenen Kosten, laufenden Kosten, Dauer und Kalkulationszins entsteht ein vereinfachter Kapitalwert. Gestaffelte Bauzahlungen oder komplexe Mietentwicklungen brauchen einen ergänzenden Zahlungsplan. Verwenden Sie das Modell als Vorbereitung des Gesprächs. Die frei lesbare Publikation sagt nichts über die Zugangsvoraussetzungen aller verlinkten Werkzeuge aus: Einzelne BVGE-Auswertungen erfordern Kontaktdaten.
Für den nächsten Portfoliotermin sollten Energieausweise, Verbrauchsabrechnungen, Mieterliste, Instandhaltungsplan, belastbare Angebote samt Leistungsumfang, vorhandene Förderbescheide und der Liquiditätsrahmen vorliegen. Markieren Sie bei jeder Einsparung, wem sie zufließt. Steht zusätzlich ein Stromliefermodell für die Gebäude zur Wahl, führt der Beitrag Mieterstrom oder Energy Sharing die Trennung von Betreiberergebnis und Mieternutzen weiter.
Welches Vorhaben verdient im nächsten Budgetbeschluss Vorrang? Für Rechnungs-, Vertrags- und Verbrauchsdaten wenden Sie sich an BVGE. Nennen Sie Portfolio, Budgetrahmen und Entscheidungstermin; klären Sie dabei auch, welche technische Untersuchung noch zu beauftragen ist. Für die Einordnung in Portfoliostrategie, Investitionsfolge und Eigentümer-Cashflows ist AME Straticon der passende Ansprechpartner. Mit derselben Unterlagenbasis lassen sich beide Perspektiven zu einer nachvollziehbaren Ausschussvorlage verbinden.